再エネ賦課金とは?仕組み・単価推移と企業の負担軽減策
INDEX
- 1.
再エネ賦課金とは
再エネ賦課金の正式名称は「再生可能エネルギー発電促進賦課金」で、毎月の電気料金に含まれる項目のひとつです。再生可能エネルギーの電気の買取などに要する費用を、電気の利用者全体で分け合う目的で設けられています(※3)。
賦課金は、FIT(固定価格買取制度)が始まった2012年7月に導入されました。買い取られた再生可能エネルギーの電気は日々使う電気の一部として供給されるため、その費用も電気料金の一部として、使用量に応じて負担します。
負担するのは電力会社から電気を買う需要家で、家庭か企業か、低圧か高圧・特別高圧かによる違いはありません。
FIT・FIPと賦課金はどうつながっているのか
賦課金が主に使われているのは、FITとFIPという2つの支援制度です。
FITでは、再生可能エネルギーの電気を、国が定めた価格と期間で電気事業者が買い取ります。その買取費用の一部を負担しているのが賦課金です。FIP(フィード・イン・プレミアム)制度は2022年4月に始まった仕組みで、発電事業者は電気を市場などで自ら販売し、その売電収入に「プレミアム」が上乗せされます。プレミアムの財源もまた賦課金です(※6)。
支援の対象は毎年度の見直しで変わります。事業用太陽光発電のうち地上設置(10kW以上)は2027年度以降(2026年度の落札案件を除く)、バイオマスの一般木質等(10,000kW以上)と液体燃料は2026年度以降、新規認定の対象外になりました。屋根に設置する事業用太陽光発電は2027年度以降も支援の対象で、国としては地域と共生した形への重点化という方向を示しています。対象外になるのは新たな認定で、すでに認定を受けた案件の支援は原則として続き、FITからFIPへの移行も認められています。ただし一般木質等と液体燃料の既認定案件は、調達価格や基準価格が変わるような事業計画の変更を行うと支援の対象外になります(※7)。
買取や交付を受けられる期間は電源の種類と規模によって異なり、太陽光は10kW以上が20年、10kW未満が10年、風力・水力・バイオマスは20年、地熱は15年です(※4)。FITの買取期間やFIPの交付期間を終えた設備は、賦課金による支援の対象から外れます。FITの期間を終えた設備には「卒FIT」という呼び名があります。FIT・FIPを使わずに再生可能エネルギーの電気を調達する方法としては、発電事業者などと長期の電力購入契約を結ぶPPA(Power Purchase Agreement)もあります。PPAの仕組みはPPAの解説記事で扱っています。
- 2.
2026年度の単価は4.18円/kWh
2012年度からの単価推移
賦課金の単価は、制度が始まった2012年度から上昇が続き、2023年度に一度大きく下がったあと、2024年度から再び上がっています。各年度の単価と前年度との差は、以下のとおりです(※1、※2)。
【図1】2012年度から2026年度までの再エネ賦課金単価の推移
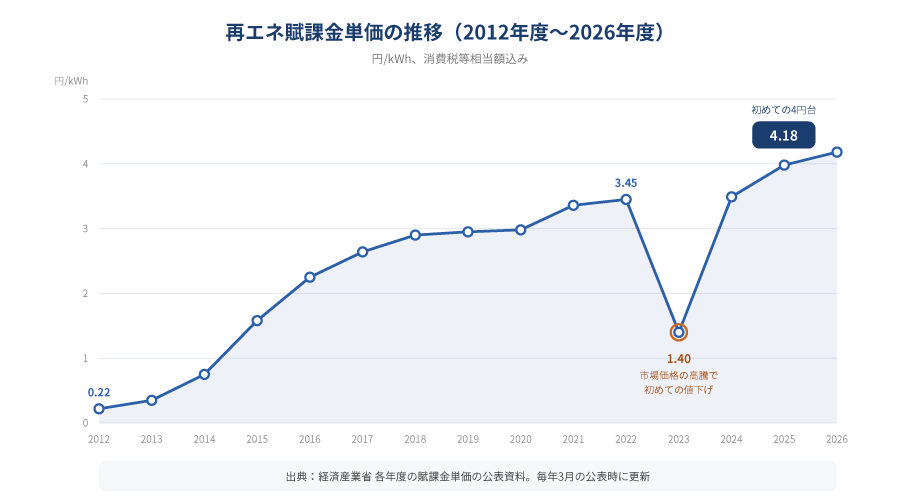
表1 再エネ賦課金単価の推移(2012年度〜2026年度)
年度 | 適用期間 | 単価(円/kWh) | 前年度差 |
|---|---|---|---|
2012年度 | 2012年8月分〜2013年4月分 | 0.22 | (初年度) |
2013年度 | 2013年5月分〜2014年4月分 | 0.35 | +0.13 |
2014年度 | 2014年5月分〜2015年4月分 | 0.75 | +0.40 |
2015年度 | 2015年5月分〜2016年4月分 | 1.58 | +0.83 |
2016年度 | 2016年5月分〜2017年4月分 | 2.25 | +0.67 |
2017年度 | 2017年5月分〜2018年4月分 | 2.64 | +0.39 |
2018年度 | 2018年5月分〜2019年4月分 | 2.90 | +0.26 |
2019年度 | 2019年5月分〜2020年4月分 | 2.95 | +0.05 |
2020年度 | 2020年5月分〜2021年4月分 | 2.98 | +0.03 |
2021年度 | 2021年5月分〜2022年4月分 | 3.36 | +0.38 |
2022年度 | 2022年5月分〜2023年4月分 | 3.45 | +0.09 |
2023年度 | 2023年5月分〜2024年4月分 | 1.40 | ▲2.05 |
2024年度 | 2024年5月分〜2025年4月分 | 3.49 | +2.09 |
2025年度 | 2025年5月分〜2026年4月分 | 3.98 | +0.49 |
2026年度 | 2026年5月分〜2027年4月分 | 4.18 | +0.20 |
注:単価は消費税等相当額込み。2012年度の単価は2012年8月分から2013年4月分まで適用。出典は経済産業省の各年度の公表資料(※1、※2)。毎年3月の単価公表時に図1と表1を更新。
- 3.
単価が上がる年と下がる年は何が違うのか
単価の算定式
賦課金の単価は、経済産業大臣が毎年度、その年度が始まる前に決めます。算定方法は、再生可能エネルギー電気の利用の促進に関する特別措置法(再エネ特措法、平成23年法律第108号)で定められています(※8)。算定式は次のとおりです。
賦課金単価 =(買取費用等 − 回避可能費用等 + 広域的運営推進機関事務費)÷ 販売電力量
買取費用等は、FIT・FIPによる支援などに必要な費用です。回避可能費用等は、再生可能エネルギーの電気を買い取ったことで電気事業者が支払わずに済んだ燃料費などを指し、資源エネルギー庁は、買い取った電気を卸電力市場で売った場合に得られる収入とも説明しています。販売電力量は、賦課金がかかる電気の量の見込みです。
表2 賦課金単価の算定要素(2026年度)
要素 | 2026年度の想定 | 増えた場合の単価への影響 |
|---|---|---|
買取費用等 | 4兆8,507億円 | 上がる |
回避可能費用等 | 1兆6,495億円 | 下がる |
広域的運営推進機関事務費 | 11億円 | 上がる(規模は小さい) |
販売電力量 | 7,665億kWh | 下がる |
表の数値を式に入れると、2026年度の単価は4.18円/kWhと計算されます(※1)。
卸電力市場価格との逆相関
2023年度に下がった理由
2023年度の単価は1.40円/kWhで、前年度の3.45円から2.05円低くなり、制度開始から初めての値下げでした。背景にあったのは卸電力市場の価格の高騰です。2021〜2022年度は燃料輸入価格の高騰が市場価格に影響しており、その実績から見込まれる回避可能費用等の想定は、2022年度が1兆4,609億円、2023年度が3兆6,353億円と大きく増えました。差し引く額が増えたことで、単価が下がったようです(※2)。
2026年度に上がった理由
単価を押し上げた主な要因は、回避可能費用等が減ったことです。経済産業省の内訳を見ると、回避可能費用等の想定は2025年度より1,411億円少なくなりました。販売電力量も7,708億kWhから7,665億kWhへ減っており、算定式の分母が小さくなったことも単価を上げる方向に作用しています。
買取費用等の減少は33億円にとどまり、ほぼ変わっていません。差し引かれる額が縮んだため、賦課金でまかなう費用が増えたのです。
回避可能費用等は数年続けて減っており、2026年度の想定を2024年度と比べると約4,800億円、2023年度と比べると約2兆円の減少です(※1、※2)。
燃料費調整額との違い
再エネ賦課金と燃料費調整額は、どちらも電気料金の内訳に含まれ、使用量に応じて金額が決まる項目です。ただ、両者は目的も単価の決め方も違います。再エネ賦課金は再生可能エネルギーの買取などの費用に充てるもので、国が年度ごとに全国一律で設定します。燃料費調整額は火力発電の燃料価格の上下を料金に反映させるもので、燃料の輸入価格の実績を基準価格と比べて原則として毎月算定され、電力会社や料金プランごとに異なります(※14)。燃料価格が基準を下回る月にはマイナスの調整になることもあります。燃料費調整額の仕組みと計算は燃料費調整額の解説記事で扱っています。
- 4.
集めた再エネ賦課金はどこへ行くのか
需要家が支払った再エネ賦課金は、電気料金と一緒に契約先の小売電気事業者が受け取ります。小売電気事業者には、再エネ特措法に基づき、納付金を電力広域的運営推進機関(以下、広域機関)へ納める義務があります。広域機関は全国から集まった納付金をもとに、FITで電気を買い取る義務を負う事業者へ、買取実績に応じて交付金を交付します(※8、※9)。
【図2】再エネ賦課金の資金の流れ
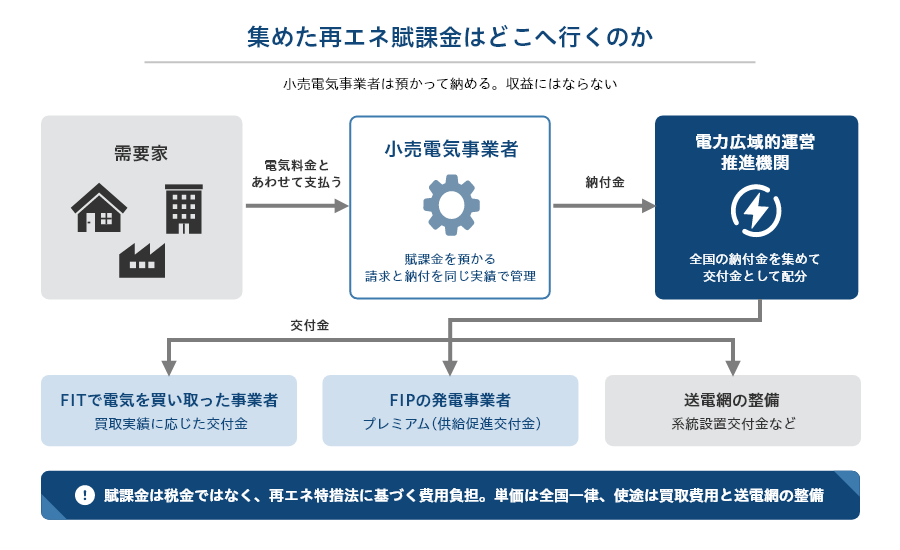
請求書で電気料金と並んで記載される賦課金は、小売電気事業者にとって自社の収益ではなく、需要家から預かって広域機関へ納付するお金です。納付金は供給した電力量をもとに算定されるため、需要家への請求と広域機関への納付が同じ電力量の実績で結びつくよう管理しておく必要があります。納付金の算定と需要家への請求を同じ実績で結びつける仕組みは、電力CISの資料にまとめています。
賦課金は、買取費用に加えて送電網の整備費用にも使われています。2022年4月に施行されたエネルギー供給強靱化法(令和2年法律第49号)が再エネ特措法を改正し、系統設置交付金の仕組みを設けました。再生可能エネルギーの利用を後押しする送電線や変電設備について、設置と維持にかかる費用のうち、再生可能エネルギーの利用促進による便益に相当する割合を、設備の使用期間を通じて交付するものです。
さらに、2024年4月施行のGX脱炭素電源法(令和5年法律第44号)による改正で、特定系統設置交付金ができました。経済産業大臣が認定した整備計画に沿って整える送電線などで、再生可能エネルギーの利用を後押しするものは、工事に着手した時点から交付の対象になります。通常の系統設置交付金とは、法律上も区別された交付金です(※8)。
再エネ賦課金は税金ではない
再エネ賦課金は、国や自治体が徴収する税金にはあたりません。再エネ特措法では、小売電気事業者などが納付金に充てるため、電気の使用者に対し、電気の供給の対価の一部として賦課金の支払いを請求できると定めています。なお、単価には消費税等相当額が含まれています(※8)。
- 5.
自社はいくら払っているのか
電気料金の請求書で確認する
自社が支払っている賦課金の額は、契約先から届く電気料金の請求書(内訳書)で確認できます。表記は電力会社ごとに違い、「再生可能エネルギー発電促進賦課金」を略して「再エネ発電賦課金」と載せているケースもあります(※15)。
確認するときに見ておきたいのは、賦課金の額に加えて、その月の使用電力量と適用されている単価の3つです。3つの数字がそろえば、次の計算方法で額を確かめられます。円未満の端数を切り捨てて請求している電力会社では、手計算の結果との間に1円未満の差が出ることがあります。細かな扱いは契約先の約款に定められています。請求書全体の見方は電気料金の仕組み・内訳の解説記事で扱っています。
計算方法と試算例
月の使用量から年間負担額がわかる早見表
月の使用電力量がわかれば、年間の賦課金の目安は次の表から読み取れます。表では、2026年度の単価(4.18円/kWh)で計算した年間負担額に、2025年度の単価(3.98円/kWh)で計算した場合からの増加額を添えています。
表3 月間使用電力量別の年間負担額と前年度比の増加額(2026年度)
月の使用電力量 | 年間負担額(2026年度) | 前年度比の増加額 |
|---|---|---|
1,000kWh | 50,160円 | +2,400円 |
5,000kWh | 250,800円 | +12,000円 |
10,000kWh | 501,600円 | +24,000円 |
50,000kWh | 2,508,000円 | +120,000円 |
100,000kWh | 5,016,000円 | +240,000円 |
500,000kWh | 25,080,000円 | +1,200,000円 |
1,000,000kWh | 50,160,000円 | +2,400,000円 |
5,000,000kWh | 250,800,000円 | +12,000,000円 |
注:毎月同じ量を使用し、同一年度の単価が1年間適用される場合の目安。毎年3月の単価公表時に更新。
- 6.
単価は変えられない中で企業にできること
買う電気そのものを減らす
賦課金は、電力会社から購入した電力量に単価を掛けて算出されます。購入する電力量を減らせば、その分だけ負担も小さくなります。
減らし方には、照明や空調、生産設備などを効率の高いものに更新する方法と、稼働時間の見直しや待機電力の削減といった運用の改善があります。
蓄電池やデマンドレスポンスは、電気を使う時間をずらしたり、需要のピークを抑えたりするための手段です。基本料金などに影響することはあっても、時間帯を移しただけでは買う電気の量は変わらないため、賦課金が直接減るとは限りません。それぞれの仕組みは産業用蓄電池の解説記事、デマンドレスポンスの解説記事、DER活用の解説記事で扱っていますので、あわせて参照ください。
構内で発電して自家消費する
事業所の屋根や敷地に発電設備を設け、発電した電気をその場で使えば、使った分だけ電力会社から買う電気が減ります。賦課金がかかるのは小売電気事業者などから供給を受けた電気なので、自社で発電して使った分は対象外です(※11)。
設備の持ち方には主に、自社で所有する方法と、PPA事業者が設置した設備の電気を購入するオンサイトPPAがあります。両者の違いは初期費用の負担、契約期間、設備の所有者と維持管理の責任にあり、構内で使った電気に賦課金がかからない点はどちらも同じです。
構外の発電所の電気を小売電気事業者を介して受け取る、間接型のオフサイトPPAと比べると、次のようになります。
表4 オンサイトPPAとオフサイトPPAの違い
| オンサイトPPA | オフサイトPPA |
|---|---|---|
設置場所 | 自社の敷地内 | 構外の発電所 |
供給経路 | 構内で直接供給 | 送配電網を通じ、小売電気事業者から供給 |
賦課金の有無 | 自家消費分にはかからない | 通常の小売供給と同様にかかる |
詳しい記事 | コーポレートPPA |
減免制度を使えるか確認する
電気の使用量が多い事業者には、国の認定を受けると賦課金が減額される制度があります。認定は事業所ごとに行われ、判定の基準になるのは、電気料金が売上に占める比率ではなく、売上高千円あたりの電気使用量(kWh)を示す「原単位」です(※10)。
認定には、次の4つの基準をすべて満たすことが求められます。
・ 原単位が、国の定める基準値を上回る事業を営んでいること
・ 申請事業所での申請事業の電気使用量が、1年間で100万kWhを超えていること
・ 事業所で使う電気のうち、申請事業の分が過半(50%超)を占めていること
・ 原単位を改善する取組を実施し、その状況を公表すること
1つ目と4つ目は「事業」単位、2つ目と3つ目は「事業所」単位で判定されます。原単位の基準値は適用年度ごとに見直され、2026年11月に受け付ける2027年度適用分では4.72です。
減免率は、事業の種類と、原単位の改善に向けた取組が優良基準に達しているかどうかによって変わります。
表5 減免率
| 優良基準を満たす | 優良基準を満たさない |
|---|---|---|
製造業等 | 8割 | 4割 |
非製造業等 | 4割 | 2割 |
直近の2事業年度とも優良基準に届かなかった場合は、認定基準自体を満たさないことになります。
申請の受付は毎年11月の1か月間に限られ、2027年度適用分は2026年11月1日から30日までです。申請は電子申請システムで行い、GビズID(プライムまたはメンバー)の取得や、公認会計士または税理士による確認書類の準備が必要です。GビズIDの取得には一定の期間がかかるため、早めの準備が必要です。4つ目の基準にある取組状況の公表については、参加宣言や公表などの手続きを申請とは別に、申請受付より前に設けられた期限(2027年度適用分は2026年11月13日)までに済ませておく必要があります。この期限を過ぎると、その年の申請では4つ目の基準を満たせず、認定は翌年11月の受付(翌々年度の適用分)以降になります。原単位や使用量の基準は年度が変わっても大きくは動かないため、間に合わなかった事業所は、公表の手続きとGビズIDの取得を先に済ませ、次の受付に備えておくのが現実的です。申請を受け付けて審査するのは、本社の所在地を管轄する経済産業局です(※10)。
認定通知書が届いたら、認定を受けた年度の2月1日までに、減免を受けたい年度に電気を購入する小売電気事業者へ申し出る必要があり、申し出がなければ減免は適用されません。減免の対象になるのは、その年度の5月の定例検針分から翌年4月の定例検針分までです。
資源エネルギー庁が示している例では、年間100万kWhを使う事業所の賦課金は、2026年度の単価(4.18円/kWh)で減免なしなら418万円、8割の減免を受けると83.6万円です。これは減免率が8割で、事業所の電気がすべて認定事業に使われている場合の額です。認定基準は年間100万kWhを「超える」ことなので、あくまで負担額の目安と考えてください。
減免は、需要家からの申し出を受けて初めて請求に反映されます。減額の幅は減免率だけでなく、事業所の電気のうち認定事業に使われる割合によっても変わるため、小売電気事業者は申し出を受け付けたら事業所ごとに正しく設定し、請求に反映させることが欠かせません。減免の申し出を受けてから請求に反映するまでの運用を含めた料金計算の仕組みづくりについては、無料相談で個別にお答えしています。
- 7.
賦課金がかからない範囲はどこまでか
自己託送に賦課金がかからないのはなぜか
自己託送とは、工場などに自家用発電設備を持つ需要家が、発電した電気を一般送配電事業者の送配電網を通じて、別の場所にある自社の工場などへ送る制度です。送り先には自社のほか、経済産業省令で定める「密接な関係」を持つ者の需要場所も含まれます(※11)。
送配電網を利用するのに賦課金がかからない理由は、自己託送が「自家発自家消費」、つまり自社で発電した電気を自社で使うことの延長として扱われているからです。自家発自家消費と同じく、自己託送も賦課金の徴収対象に含まれていません。制度の設計として定められた扱いです。
2024年に要件が厳格化された経緯
自己託送が制度化されたのは、東日本大震災の影響で電力需給が逼迫したことがきっかけです。需要家が持つ自家用発電設備の余剰電力を活用し、電力系統全体の供給の安定性を高めることが目的でした。
ところが、賦課金がかからないことを理由に自己託送を選ぶ事業者が増え、実際には他者から調達した電気を他者に供給しているとみられる案件も目立つようになりました。負担の公平性を問う指摘も出ています。
2023年12月の審議会では、要件を厳しくする方向性とともに、2024年1月1日から改正指針の施行までは新規申込みの受付を止める案が示されています(※11)。
また、改正後の「自己託送に係る指針」は2024年2月12日から適用され、要件が厳しくなりました。主な変更点は次の2つです(※12)。
・ 発電設備の所有:発電設備は自ら設置したものであることが条件になり、他者が設置した設備を譲り受けたり借りたりして使う場合は対象外になりました。例外として、完全子会社が設置した設備を譲り受ける場合は認められます。
・ 電気の最終消費者:同じ需要場所の中で他者に電気を融通する場合は、融通先のすべてと密接な関係にあることが求められるようになりました。
なお、2023年12月31日までに系統への接続の申込み(高圧・特別高圧は接続検討の申込み)を済ませていた案件には、改正前の指針が適用されます。
密接な関係は一般的には親会社と子会社などの関係を指しますが、資本関係のない他社との間でも、組合を設立し、FIT・FIPの認定を受けていない新設の再エネ設備を使うことなどを条件に、密接な関係として扱う規定があります。
構外のPPAには賦課金がかかる
一般的な間接型のオフサイトPPAでは、構外にある発電所の電気を、小売電気事業者を通じて受け取ります。そのため、通常の小売供給と同じように賦課金がかかります。発電事業者から自己託送で電気を受け取る直接型もありますが、使えるのは密接な関係など自己託送の要件を満たす場合に限られ、賦課金の扱いは前述の自己託送と同じです(※13)。
PPAという点は同じでも、構内の設備の電気を使うオンサイトPPAとは扱いが異なります。違いを生んでいるのは、電気を送配電網経由で小売電気事業者から買っているかどうかで、「PPAなら賦課金がかからない」とは限りません。オンサイトPPAとの違いは表4で比べています。オフサイトPPAの類型と契約の考え方はコーポレートPPAの解説記事(当記事表4)で扱っています。
賦課金の削減を目的に選ぶ手段ではない
自己託送を新たに利用するには、発電設備を自ら設置していることなど、改正後の指針の要件を満たす必要があります。要件を満たさない案件について、国は2024年の要件厳格化にあたり、オフサイトPPAなどの活用を促す方針を示しています(※11)。
賦課金がかかるオフサイトPPAについても、国は補助金による支援を続けてきました。FIT・FIPによらない需要家主導型のオフサイトPPAへの補助金で採択された案件は、2023年12月26日時点で累計約32.6万kWにのぼります(※11)が、自己託送は要件を満たす事業者が使う制度であって、賦課金の負担軽減を目的に選ぶ性質のものではありません。
- 8.
再エネ賦課金は今後どうなるのか
いつまで続くのか
FIT・FIPで支援を受ける設備がある間は、その費用を賦課金でまかなう仕組みが続きます。認定を受けた設備の支援は期間を終えれば終了しますが、新たに認定を受ける設備もあります。送電網の整備にも充てられているので、ある年を境に一斉になくなる性質のものではありません。
資源エネルギー庁は見通しの根拠として、買取価格の引き下げや入札制の活用で近年の買取総額が抑えられてきたこと、制度開始初期に高い価格で買い取られてきた事業用太陽光の買取が終わっていくことを挙げています。そのうえで、現在の状況が続けば2032年頃までは今の水準前後で推移し、2032年以降は減少に転じる可能性が高いという見込みです(※5)。
ただし、国も将来の単価の水準を正確に示すことはできないとしており、2032年頃という時期は、あくまで現在の状況が続く場合の見通しです。
FIPへの移行で負担のしくみはどう変わるか
FIPに移行しても、支援の費用を賦課金でまかなう点は変わりません。FIPのプレミアムも、小売電気事業者が納めた納付金を原資として、広域機関から発電事業者に交付されます(※9)。違いが出るのは、支援額の決め方です。
FITの場合、賦課金で負担するのは買取額から回避可能費用等を引いた部分です。FIPでは、基準価格と参照価格(市場価格をもとに月ごとに算定される、市場取引で見込まれる収入)との差にあたるプレミアムが交付されます(※6)。
プレミアムは市場価格が上がれば小さく、下がれば大きくなります。市場価格が上がると賦課金を抑える方向に働く点は、FITの回避可能費用と同じです。FIP制度の仕組みはFIP制度の解説記事で扱っています。
卒FITの影響
買取期間を終える設備が増えると、その分の買取費用は、賦課金でまかなう対象から外れていきます。
住宅用太陽光発電では、2009年11月開始の余剰電力買取制度で買取を受けてきた設備が、2019年11月から順に10年間の買取期間を満了しています(※16)。
ただし、賦課金の総額は新たな設備の費用や市場価格にも左右されるため、卒FITだけで単価の下がり方は読み切れません。卒FIT後の売電先と事業者側の買取ビジネスは卒FITの解説記事、再エネの環境価値の取引は非化石証書の解説記事で解説しています。
- 9.
再エネ賦課金に関するよくある質問
Q. 新電力に切り替えると賦課金は変わりますか?
A. 変わりません。賦課金の単価は国が年度ごとに全国一律で定めているため、大手電力会社から新電力に切り替えても、同じ使用量であれば賦課金の額は同じです。単価がどう決まるかは「単価が上がる年と下がる年は何が違うのか」で説明しています。新電力の仕組みと選び方は新電力の解説記事をご覧ください。
Q. 表示されている単価は税込ですか?
Q. 支払いの根拠になっている法律は何ですか?
Q. 支払わずに済む方法はありますか?
- 10.
まとめ
- 11.
Unisrv 電力CISによる賦課金・減免の請求実務の基盤
ユニファイド・サービスの「Unisrv 電力CIS」は、電力小売事業者の契約・料金メニュー・需要データを一元管理し、30分値を基に需要家の料金計算と精算を行う顧客情報管理クラウドシステムです。再エネ賦課金の単価切り替えの契約区分ごとの管理、減免認定を受けた需要家の事業所ごとの設定と請求への反映、広域機関への納付金と需要家への請求を同じ電力量実績で結びつける管理まで、毎年めぐってくる賦課金の実務を支えます。
CISの選定・改定、需給運用やシステム整備でお悩みの電力小売事業者様は、電力CISの資料をご覧いただくか、無料相談からお問い合わせください。賦課金の切り替えや減免の反映といった個別の運用も、現状の仕組みを伺ったうえでお答えします。
- 12.
参考・引用元
※1 経済産業省「再生可能エネルギーのFIT制度・FIP制度における2026年度以降の買取価格等と2026年度の賦課金単価を設定します」(2026年3月19日):https://www.meti.go.jp/press/2025/03/20260319004/20260319004.html(賦課金単価算定根拠、内訳、主な要因)
※2 経済産業省「再生可能エネルギーのFIT制度・FIP制度における2024年度以降の買取価格等と2024年度の賦課金単価を設定します」(2024年3月19日):https://www.meti.go.jp/press/2023/03/20240319003/20240319003.html / 同「2023年度の賦課金単価を設定します」(2023年3月24日)ほか各年度の公表資料(2013年〜2025年の各年3月)
※3 資源エネルギー庁「なっとく!再生可能エネルギー 制度の概要(賦課金)」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/surcharge.html
※4 資源エネルギー庁「なっとく!再生可能エネルギー 買取価格・期間等」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_kakaku.html
※5 資源エネルギー庁「固定価格買取制度 よくある質問」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_faq.html
※6 資源エネルギー庁「再エネを日本の主力エネルギーに!「FIP制度」が2022年4月スタート」:https://www.enecho.meti.go.jp/about/special/johoteikyo/fip.html
※7 調達価格等算定委員会「令和8年度以降の調達価格等に関する意見」(2026年2月5日)p.17:https://www.meti.go.jp/shingikai/santeii/pdf/20260205_1.pdf
※8 e-Gov法令検索「再生可能エネルギー電気の利用の促進に関する特別措置法」(第28条〜第29条の2、第32条、第36条、附則):https://laws.e-gov.go.jp/law/423AC0000000108
※9 電力広域的運営推進機関「FIT制度・FIP制度について(制度概要)」:https://www.occto.or.jp/various/saiene/fit/gaiyou.html / 同 第9回運営委員会 資料5「再エネ勘定に関する収支の状況」:https://www.occto.or.jp/assets/iinkai/unei/2023/files/siryo5_unei9.pdf
※10 資源エネルギー庁「減免認定手続」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_nintei_genmei.html / 同「賦課金減免制度について(概要資料)」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/dl/kaisei/gen_gaiyou.pdf / 同 事務連絡「再エネ賦課金減免制度の活用と申請期限について(お知らせ)」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/dl/kaisei/genmen_kigen.pdf
※11 資源エネルギー庁 第68回 電力・ガス基本政策小委員会 資料3「再エネ導入の拡大に向けた今後の自己託送制度の在り方について」(2023年12月):https://www.meti.go.jp/shingikai/enecho/denryoku_gas/denryoku_gas/pdf/068_03_00.pdf
※12 資源エネルギー庁「自己託送に係る指針の一部を改正する通達」(2024年2月12日適用):https://www.enecho.meti.go.jp/category/electricity_and_gas/electric/summary/regulations/pdf/zikotakuso20240212r.pdf
※13 環境省「オフサイトコーポレートPPAについて」p.21〜22:https://www.env.go.jp/content/000392101.pdf
※14 資源エネルギー庁「燃料費調整制度について」:https://www.enecho.meti.go.jp/category/electricity_and_gas/electric/fee/fuel_cost_adjustment_001/
※15 九州電力「再生可能エネルギー発電促進賦課金」(請求書上の表記の例):https://www.kyuden.co.jp/user/purchase/imposition.html
※16 資源エネルギー庁「どうする?ソーラー よくあるご質問」:https://www.enecho.meti.go.jp/category/saving_and_new/saiene/solar-2019after/faq.html
2026年10月21日
この記事の監修者
甲斐 博一
ユニファイド・サービス株式会社 CMO
グローバルIT企業における23年間のマーケティング経験に経営企画のスキルも加えB2B/B2Cともに経営とマーケティングを結び付けていくことをモットーとする。また、数多くのデジタルマーケティングおよびECの立ち上げや衰退ビジネスの立て直しも経験し、Webサイトを事業に貢献させてきた経歴を持つ。現在はユニファイド・サービスにて、B2B領域のビジネスにフォーカスし、CMOとしてマーケティングを推進すると同時に、新規事業計画と成長を支援する活動を並行して実践中。経営とマーケティング、事業企画、そしてリーダーシップを次世代に伝えていくための活動もライフワークとして行っている。
エネルギー関連記事
- PPAとは?電力売買の仕組みやメリット、新規ビジネス展開方法をわかりやすく解説
- 非化石証書とは?仕組みやメリット、調達方法をわかりやすく解説
- MDMS(メーターデータ管理システム)とは?機能やメリットなどわかりやすく説明
- デマンドレスポンス(DR)とは?仕組み・種類・報酬の受け取り方をわかりやすく解説
- エネルギーマネジメントシステム(EMS)とは?種類やメリット・電気小売事業者の役割を解説
- PPAモデルで太陽光発電を導入するには?仕組み・導入メリット・注意点をわかりやすく解説
- VPP(仮想発電所)とは? 仕組み・DRとの違い・ビジネスモデルをわかりやすく解説
- 電力システム改革とは?10年の成果・課題と今後の方向性
- 出力制御とは?発生の仕組み・拡大の背景と発電事業者の対策
- 産業用蓄電池とは?価格相場・補助金・導入メリットを法人向けに解説
- 系統用蓄電池ビジネス完全ガイド|蓄電所の収益モデルまで
- 電力アグリゲーターとは?特定卸供給事業の制度とビジネスモデル・参入要件・選び方
- 再エネ賦課金とは?仕組み・単価推移と企業の負担軽減策
- 燃料費調整額とは?計算方法と電気料金への影響
- 新電力とは?大手電力との違い・選び方と事業の仕組み
- スマートメーターとは?仕組み・交換スケジュールと次世代化の動向
- DER(分散型エネルギーリソース)とは?活用ビジネス完全ガイド
- 電気料金の仕組み・内訳 完全ガイド:請求書の見方から値上げ要因まで