出力制御とは?発生の仕組み・拡大の背景と発電事業者の対策
INDEX
出力制御とは、電気の需要と供給を常に一致させるために、一般送配電事業者が太陽光や風力などの発電設備に対して、発電を一時的に停止または抑制するよう求める措置です。電気は大量に貯めておくことが難しく、需要が少ない春や秋の晴れた休日の昼間には太陽光の発電量が需要を上回ります。火力の抑制や揚水・蓄電池への充電、地域間の融通を行ってもなお余る電気を抑えなければ、周波数が乱れて大規模停電につながるため、最後の手段として再エネの出力が制御されます。
2018年に九州で始まった出力制御は、2026年3月1日に東京エリアで初めて実施されたことで、全国10エリアすべてで行われる措置になりました(※1)。発電事業者にとっては「なぜ自分の発電所が止められるのか」「どれだけ影響を受けるのか」「2026年度以降に何が変わるのか」が切実な問いになっています。一方で、止められている電気は、別の誰かにとっては余っている安い電気でもあります。
本記事では、出力制御が起きる仕組みと優先給電ルール、2026年度のエリア別見通し、補償の有無を分ける3つのルールと精算の仕組み、2026年度末から始まる制度変更、発電事業者の対策を整理します。あわせて、余った電気を需要家と小売電気事業者がどう活かせるかというアイデアについても解説します。
- 1.
出力制御とは?なぜ起きるのか
電気は貯めにくい:同時同量の原則
電気は、使う量と作る量を常に一致させなければならない性質を持っています。この「同時同量」が崩れると電力系統の周波数が乱れ、発電機の保護停止が連鎖して大規模停電に至るおそれがあります。一般送配電事業者は、需要の変化に合わせて発電所の出力を細かく調整し、このバランスを保っています。
太陽光発電が大量に導入された今、問題になるのは電気が足りない時ではなく、余る時です。冷暖房を使わない春や秋の晴れた休日の昼間は、需要が1年で最も少ないにもかかわらず太陽光の発電量は最大になります。2017年4月30日の九州では、昼間の時間帯に太陽光だけで需要全体の約7割をまかなった例が資源エネルギー庁から紹介されています(※2)。2025年のゴールデンウィークには、需要に占める太陽光・風力の割合が九州で149.8%、四国で140.0%、東北で130.7%に達する時間帯がありました(※1)。需要を上回った分は、どこかで吸収するか、在庫を持てない以上は発電を止めるしかありません。
需給バランス制約と送電容量制約:2種類の出力制御
優先給電ルール:制御される順番
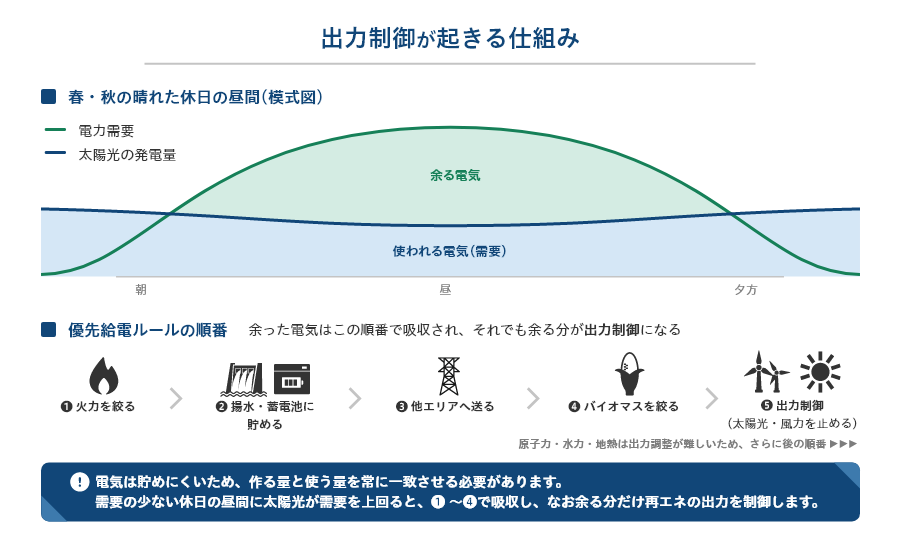
電気が余ったとき、どの電源から先に抑えるかは「優先給電ルール」で決まっています。順番は、①火力発電の出力抑制と揚水発電・蓄電池への充電、②地域間連系線を使った他エリアへの送電、③バイオマス発電の抑制、④太陽光・風力の出力制御、⑤原子力・水力・地熱の抑制、です(※2)。太陽光・風力は、火力を最低出力まで下げ、揚水と蓄電池に充電し、連系線で送れるだけ送り、バイオマスを抑えても、なお余る場合に初めて制御されます。
原子力・水力・地熱が最後になるのは、出力を小刻みに調整することが技術的に難しく、いったん止めると太陽光が減る朝夕の時間帯に間に合わないためです。図1は、春の休日の需給と、この順番を1枚にまとめたものです。
【図1】出力制御が起きる仕組み
- 2.
出力制御の現状:2026年度の見通しとエリア差
2018年の九州から全国へ:実績の推移
九州では2018年度に出力制御が始まり、年間の出力制御率(制御量÷(制御量+発電量))は2018年度0.9%、2019年度4.0%、2023年度8.3%(制御電力量12.9億kWh)と上昇し、2024年度は4.8%(7.5億kWh)でした。2024年度は四国3.2%、中国2.3%、関西2.1%、東北1.3%と、九州以外でも制御が定着しています(※1)。資源エネルギー庁は、再エネの導入拡大に加え、複数エリアで同時に出力制御が起きることで域外への送電量が減ることや、電力需要の減少が、制御量の増加要因になっていると説明しています(※3)。
2026年3月1日には、それまで実施のなかった東京エリアで11時から16時にかけて初めて出力制御が行われ、全10エリアで出力制御が実施されたことになりました(※1)。出力制御はもはや九州や離島の話ではなく、全国の発電事業者に関わる措置です。
2026年度の見通し:九州6.9%、東北4.0%
資源エネルギー庁は、各一般送配電事業者の試算をもとに、翌年度の出力制御率の見通しを毎年公表しています。2025年12月24日に公表された2026年度の見通しは表1のとおりで、九州6.9%(12.2億kWh)、東北4.0%(7.5億kWh)が突出し、四国、北陸、中国が2〜3%で続きます(※3)。エリア全体がオンライン化した場合の制御率も併記されており、東北や北陸ではオンライン化が進めば制御率が下がることが示されています。
なお、この見通しは需要や天候、他の電源の稼働状況で変わる試算値であり、一般送配電事業者が上限として保証するものではありません。また、制御に上限のない無制限無補償ルールの事業者を前提にした数値です(※1)。発電所ごとの実際の制御量は、後述するルール区分とオンライン対応の有無で大きく変わります。
表1 エリア別の出力制御率(2024年度実績と2026年度見通し)
エリア | 2024年度実績 | 2025年度見通し(更新) | 2026年度見通し(制御電力量) | エリア全体オンライン化の場合 |
|---|---|---|---|---|
九州 | 4.8% | 5.9% | 6.9%(12.2億kWh) | 6.9% |
東北 | 1.3% | 3.0% | 4.0%(7.5億kWh) | 3.9% |
四国 | 3.2% | 3.8% | 2.9%(1.5億kWh) | 2.7% |
北陸 | 0.9% | 0.03% | 2.7%(0.5億kWh) | 2.3% |
中国 | 2.3% | 1.5% | 1.8%(1.9億kWh) | 1.6% |
北海道 | 0.04% | 0.3% | 1.2%(0.8億kWh) | 0.8% |
中部 | 0.3% | 0.3% | 0.2%(0.3億kWh) | 0.1% |
関西 | 2.1% | 0.6% | 0.1%(0.2億kWh) | 0.09% |
沖縄 | 0.15% | 0.09% | 0.1%(0.008億kWh) | 0.05% |
東京 | 実施なし | 0.042% | 0.03%(0.08億kWh) | 0.01% |
出典:資源エネルギー庁「再生可能エネルギー出力制御の短期見通し等について」(2025年12月24日)(※3)。出力制御率=変動再エネ出力制御量÷(変動再エネ出力制御量+変動再エネ発電量)。関西は淡路島南部地域を除き四国に含む。
いつ起きるか:春・秋の休日昼間と複数エリアの同時制御
出力制御は、需要が少なく日射の強い4〜5月と、9〜10月の休日の昼間に集中します。九州の2025年度は、4〜7月だけで5.7億kWh(制御率8.8%)が制御され、年度全体の見込み10.0億kWhの半分以上を占めました(※4)。冬でも晴天が続けば制御は起き、2025年度の冬は好天の影響で全国の制御量が例年より増えたと報告されています(※1)。
近年の特徴は、複数のエリアで同時に制御が起きることです。九州が余っている日は中国や四国も余っていることが多く、連系線で送る先がなくなります。九州電力送配電の試算では、関門連系線の利用率を80%と置いていたのに対し、2025年4〜6月の出力制御日の実績は平均95%に達しており、連系線はすでに限界近くまで使われています(※4)。
- 3.
出力制御のルール:補償の有無と精算の仕組み
3つのルール:旧ルール(30日)・新ルール(360時間)・無制限無補償
出力制御に応じる義務と、応じた分の補償があるかどうかは、発電所が電力会社に接続契約を申し込んだ時期で決まります。大きく3つの区分があり、表2に整理しました。境界となる日付はエリアによって異なるため、自分の発電所がどの区分かは、接続契約の書類か一般送配電事業者のページで確認してください(※5)。
表2 出力制御の3つのルール
区分 | 対象(接続契約の申込み時期) | 無補償で応じる上限 | 上限を超えた場合 | 制御の方法 |
|---|---|---|---|---|
旧ルール(30日ルール) | 2015年1月頃まで(エリアで異なる) | 年間30日まで | 補償あり | オフライン(手動)が基本。オンライン切替え可。代理制御の対象 |
新ルール(360時間ルール) | 2015年1月頃以降(エリアで異なる) | 太陽光は年間360時間、風力は720時間まで | 補償あり | オンライン制御が原則 |
無制限無補償ルール | 指定電気事業者制度の適用後。2021年4月以降は全国の新規接続に適用 | 上限なし | 補償なし | オンライン制御が原則 |
旧ルールの30日は「日」単位、新ルールの360時間は「時間」単位で数えます。上限を超えた分は電力会社から補償を受けられますが、無制限無補償ルールでは制御された電気は売れず、補償もありません。2026年度の見通しで示された制御率は、この無制限無補償ルールの事業者を前提にした数値です。
オンライン制御とオフライン制御
制御の方法には、一般送配電事業者からの指令を通信で受け取り、パワーコンディショナが自動で出力を絞る「オンライン制御」と、前日に連絡を受けて発電事業者が現地で手動停止する「オフライン制御」があります。オフライン制御は前日の予測に基づいて1日単位で止めるため、実際には必要のない時間帯まで止まり、制御量が大きくなります。オンライン制御は必要な時間帯だけ必要な量を絞れるため、発電事業者にとっても系統にとっても損失が小さくなります。
オンライン化は着実に進んでいます。2025年9月末時点の太陽光のオンライン化率(出力制御対象設備の容量ベース)は、九州90.8%、北陸89.8%、中国86.9%、四国86.3%に対し、東京は55.2%です(※3)。九州では旧ルール事業者の82.2%がオンラインに切り替えています。
経済的出力制御(オンライン代理制御)と精算比率
オンライン化を促し、制御量を減らすために導入されたのが「経済的出力制御」、通称オンライン代理制御です。オフライン事業者が本来行うべき出力制御を、オンライン事業者が代わりに実施し、法令上はオフライン事業者が制御を行い、オンライン事業者が発電・供給したものとみなして対価を精算する仕組みです(※5)。オフライン事業者は発電を続けられますが、代理してもらった分の金額が売電収入から差し引かれ、オンライン事業者には代わりに制御した分の対価が支払われます。
対象はFIT認定を受けた10kW以上の太陽光発電設備で、風力は現時点では対象外です。精算は代理制御を実施した月の2〜3か月後に行われ、精算比率(発電量に占める代理制御電力量の割合)はエリア全体で一律に適用されます(※5)。各一般送配電事業者が月ごとの精算比率を公表しています。
旧ルール事業者にとって重要なのは、代理制御分がオフライン相当の制御時間に換算される点です。九州電力送配電の2025年度見通しでは、代理制御分を8〜9時間の制御に換算すると、旧ルール・オフライン事業者の制御率は10.0%となり、オンライン事業者の6.7%を大きく上回ります(※4)。オフラインのまま旧ルールにとどまることは、短時間の制御でも1日分として精算される不利を受け入れることを意味します。
- 4.
2026年度以降に変わること
優先給電ルールの見直し:FIT電源はFIP電源より先に制御
これまで太陽光・風力・バイオマスの制御は、FIT電源かFIP電源かを問わず一律に行われてきました。しかし、市場価格に応じて発電を調整するFIP電源は需給バランスに貢献しているのに対し、固定価格で買い取られるFIT電源にはその動機がありません。この公平性を確保するため、第53回系統ワーキンググループ(2024年12月2日)で、再エネ電源の制御順をFIT電源→FIP電源の順に変更することが審議され、2025年12月時点で全一般送配電事業者が2027年度末までに運用を開始する見込みとなっています(※3)。
運用開始の予定はエリアで異なります。東北と四国が2026年度末、中部・北陸・関西・中国・九州が2027年度初期、沖縄が2027年度中頃、北海道と東京が2027年度末の予定です(※3)。変更後は、同じ太陽光でもFIT電源が先に制御され、FIP電源は後回しになります。FIT発電事業者にとっては制御が増える方向の変更であり、FIP移行を検討する材料になります。資源エネルギー庁は、この変更を踏まえてFIP比率を25%と置いた長期見通しを公表しており、事業性判断に活用するよう求めています(※1)。
オンライン制御の高度化:電制装置と特別高圧の直前指令
出力制御量を減らす取り組みは、九州で先行しています。1つは電制装置です。系統事故時に瞬時に発電を止める装置を再エネ発電設備に設置することで連系線の運用容量を広げる取り組みで、装置を設置した太陽光は実際の制御対象とはせず、オンライン代理制御の精算で対応する運用が2026年4月に始まりました(※3)。
もう1つは指令のタイミングです。特別高圧に接続するオンライン電源は専用回線でパワーコンディショナに直接指令できるため、実需給の10〜30分前まで指令を引きつけることが技術的に可能です。一方、高圧以下はインターネット経由で制御スケジュールを取得するため、1〜2時間前の指令で運用されています。2026年3月16日のワーキンググループでは、九州において制御区分と代理制御の精算区分を「オンライン特別高圧」と「オンライン高圧以下」に分ける案が示されました。精算比率の算定方法が変わるため、FIT電気の買取義務者である小売電気事業者側の対応も必要になる可能性があると明記されています(※1)。
長期見通しの読み方:試算の前提と4つの追加対策
資源エネルギー庁は毎年度、一般送配電事業者の試算による長期見通しを公表しています。2026年3月に示された算定方法は、2023〜2025年度の3年間の実績をもとに、需要と再エネ出力を供給計画の2035年度見通しで補正し、火力は最低出力まで下げ、揚水・蓄電池と連系線は最大限活用する、というものです。無制限無補償ルールの事業者を前提にした試算で、上限を保証するものではない点は短期見通しと同じです(※1)。
資源エネルギー庁は、この基本の試算に加えて、「もし追加の対策を行ったら出力制御はどれだけ減るか」を、次の4つのケースに分けて試算する方針を示しています(※1)。
①需要を増やす対策:各エリアで最も需要が少ない日の需要の10%にあたる容量の蓄電池を置き、電気が余る昼間の6時間に充電して、需要を作り出す。
②供給を絞る対策:火力発電の最低出力を30%、バイオマス発電の最低出力を50%まで一律に引き下げ、昼間に系統へ流れる電気を減らす。
③送る先を増やす対策:計画中の地域間連系線を増強し、北海道から東北へ200万kW、東北から東京へ200万kW、九州から中国へ100万kW、今より多く送れるようにする。
④FIPへの移行:太陽光・風力の25%がFIPに移行し、蓄電池を併設する(太陽光1kWあたり3kWh、風力1kWあたり0.64kWh)。
エリア別の試算値は今後のワーキンググループで公表される予定で、公表後に本記事も更新します。このうち②と③は一般送配電事業者や国が進める対策、④は次章で説明する発電事業者の対策、①はその次の章で説明する「余った電気の活かし方」にあたります。
- 5.
発電事業者の対策
発電事業者が出力制御の影響を減らす方法は、大きく4つあります。制御される量そのものを減らす「オンライン化」、制御される時間帯の電気を貯めて別の時間帯に売る「蓄電池の併設」、制御順で後回しになり市場価格に応じた売電ができる「FIP移行」、そして系統に流さず敷地内で使う「自家消費・PPA」です。表3で比較します。
表3 発電事業者の対策の比較
対策 | 効果 | 費用の性質 | 向いている事業者 | 詳しい記事 |
|---|---|---|---|---|
オンライン化 | 必要な時間だけ制御されるため制御量が減る。代理制御で精算を差し引かれる側にならない | 制御機器の設置費(初期) | 旧ルールでオフラインのまま運用している太陽光 | 本記事内 |
蓄電池の併設 | 制御時間帯に充電し、夕方の高い時間帯に放電。FIP移行と組み合わせると効果が大きい | 蓄電池の初期投資と運用 | FIP移行を検討する中規模以上の太陽光・風力 | |
FIP移行とアグリゲーター | 2026年度末以降はFIT電源より制御順が後になる。市場価格に応じて売電のタイミングを最適化 | アグリゲーターへの委託費(運用) | FITの残存期間が長く、蓄電池併設を検討できる事業者 | |
自家消費・PPA | 系統に流さない分は出力制御の影響を受けにくい。需要家の電気料金削減と環境価値の活用 | 需要家との契約・設備(初期) | 需要地に近い発電所、需要家と組める事業者 |
オンライン化:制御量を減らし、代理制御の不利を避ける
蓄電池の併設:余剰を貯めて夕方に売る
出力制御される時間帯は、電気が余っている時間帯です。蓄電池を併設すれば、制御される分を充電し、太陽光が減って需要が高まる夕方に放電して売ることができます。長期見通しのFIP移行ケースでは、併設蓄電池の容量を太陽光1kWあたり3kWh(例:太陽光250kWに対し蓄電池750kWh)と置いており、事業計画の目安になります(※1)。蓄電池の選定と事業性、系統用蓄電池としての単独事業化は、表3の各記事で説明しています。
FIP移行とアグリゲーター:市場価格に応じた売電
自家消費・PPA:系統に流さない選択肢
- 6.
出力制御は「余った電気」:需要家と小売電気事業者にとっての機会
出力制御の時間帯に起きていること:市場価格と余剰
電気が余る時間帯には、卸電力取引所(JEPX)のスポット市場価格が最低価格の0.01円/kWhまで下がります。出力制御が行われる春や秋の休日の昼間には、九州や中国、四国のエリア価格が最低価格に張り付く時間帯が珍しくありません。小売電気事業者にとっては、この時間帯に市場から調達する電気はほぼ無料です。需要家にとっては、その時間帯に電気を使えば、小売電気事業者の料金メニュー次第で安く使えるということです。長期見通しの追加対策で「最低需要の10%分を蓄電池が需要創出する」というケースが置かれているのは、需要側で余剰を吸収することが、制御量を減らす有効な対策だからです(※1)。
需要家:上げDRと時間帯シフトで余剰を使う
需要家ができることは、余っている時間帯に電気の使用を増やすことです。これを「上げDR」と呼びます。蓄電池やEVを昼間に充電する、製氷や給湯のような熱として貯められる設備を昼間に動かす、生産計画を組み替えて昼間に負荷の大きい工程を寄せる、といった方法があります。2023年4月に施行された改正省エネ法では、従来の省エネに加えて「電気の需要の最適化」が求められ、再エネ余剰時に需要を増やす取り組みも一定規模以上の事業者の定期報告の対象になりました(※6)。出力制御の時間帯に電気を使うことは、コスト削減であると同時に、法令上も評価される行動になっています。上げDRを含むデマンドレスポンスの種類と参加の実務は、デマンドレスポンスの記事で説明しています。
小売電気事業者:余剰時間帯の調達、余剰活用メニュー、FIP発電事業者との相対取引
小売電気事業者にとって、出力制御の時間帯は4つの意味を持ちます。第一に調達コストです。余剰時間帯のスポット価格は最低水準なので、この時間帯の需要が多い顧客を持つほど、平均調達単価は下がります。第二に商品設計です。昼間が安い時間帯別メニューや、再エネ余剰時に割安になる市場連動型メニューは、需要家の上げDRを促し、自社の調達コストと再エネ比率の両方に効きます。第三に電源調達です。FIPに移行した発電事業者は制御順が後になり、市場価格を見て発電するため、相対契約で電気を買う相手として合理的です。第四に、蓄電池を持つ需要家と組んで、余剰時間帯に充電し、夕方に放電してもらうことで、自社の需給計画のずれを埋める使い方があります。
もう1つ、見落とされがちな実務があります。オンライン代理制御の精算は、FIT電気の買取義務者である小売電気事業者を経由します。九州で検討されている精算区分の見直しは、精算比率の算定方法の変更を伴うため、小売電気事業者側の対応が必要になる可能性があるとワーキンググループ資料に明記されています(※1)。出力制御は、発電事業者だけでなく、FIT電気を買い取っている小売電気事業者の精算業務にも直接関わる制度です。
表4 需要家・小売電気事業者にとっての機会と実務
立場 | 機会 | 必要な仕組み | 詳しい記事 |
|---|---|---|---|
需要家 | 上げDR(蓄電池・EVの昼間充電、熱として貯める、生産の時間帯シフト)。改正省エネ法の電気需要の最適化への対応 | 30分単位で使用量を把握する計測、時間帯別・市場連動メニューの契約、自動制御 | |
小売電気事業者(調達) | 余剰時間帯の市場調達で平均調達単価を下げる。FIP発電事業者との相対契約 | 30分コマ単位の需要予測と調達計画、相対契約の買取精算 | |
小売電気事業者(商品設計) | 昼間が安い時間帯別メニュー、再エネ余剰メニュー、市場連動型メニューで需要家の上げDRを促す | 時間帯別・市場連動の料金計算、30分値の取り込み、請求への反映、需要家への実績通知 | |
小売電気事業者(精算) | FIT電気の買取に伴うオンライン代理制御の精算。精算区分の見直しへの対応 | 精算比率に基づく買取精算、発電事業者への明細 |
余剰活用を事業にするための実務:計測・料金計算・精算
余剰時間帯を活かすメニューは、設計するより回すほうが難しい商品です。昼間が安いメニューを提供するには、需要家ごとの30分値を取り込み、時間帯別または市場価格連動で電力量料金を計算し、請求に反映し、需要家に「どの時間帯にどれだけ使ったか」を通知する必要があります。上げDRに報酬を付けるなら、実施時間帯の実績と基準の差分を確定し、契約条件に応じて精算しなければなりません。FIP発電事業者から相対で買うなら、市場価格に連動する買取精算が加わります。
小売電気事業者の現場で伺うのは、「昼間が安いメニューを作ったが、料金計算と請求が追いつかない」という状況です。時間帯別料金は契約数が少ないうちは表計算でも回りますが、市場連動や上げDRの報酬が加わり、契約数が数百件を超えると、料金計算と精算の突合が業務の限界を超えます。余った電気を事業に変えるには、メニューの設計と同じくらい、30分値・料金計算・精算を一元的に扱うデータ基盤を先に整えることが条件になります。Unisrv 電力CISは、こうした時間帯別・市場連動メニューの料金計算と精算を支える基盤として、電力小売事業者の皆様にご活用いただいています。
- 7.
出力制御に関するよくある質問
Q. 出力制御と出力抑制は同じ意味ですか?
Q. 出力制御で減った売電収入は補償されますか?
Q. 自分の発電所がどのルールか、どう確認できますか?
Q. 家庭の太陽光も出力制御の対象ですか?
A. 10kW未満の設備は、現時点では出力制御の対象外として扱われています(※3)。オンライン代理制御の対象もFIT認定10kW以上の太陽光です。本記事は10kW以上の事業用設備を対象に解説しています。
Q. 出力制御を減らすには何が最も効果的ですか?
Q. 出力制御の時間帯に電気を安く買うことはできますか?
- 8.
Unisrv 電力CISによる余剰活用メニューの精算基盤
ユニファイド・サービスの「Unisrv 電力CIS」は、電力小売事業者の契約・料金メニュー・需要データを一元管理する顧客情報管理クラウドシステムです。出力制御の時間帯を活かす商品では、30分値の取り込み、時間帯別・市場連動型メニューの料金計算、上げDRの実績確定と報酬精算、FIP発電事業者からの相対買取やオンライン代理制御に伴う買取精算を、契約情報と連携して扱う基盤として機能します(市場連動・DR・買取精算の機能はお客様のご要望に応じてカスタマイズで対応します)。
余剰時間帯の安い電気を、需要家に届く商品に変えるには、料金計算と精算が止まらないことが前提です。時間帯別料金や再エネ余剰メニューの設計から精算までを支えるデータ基盤として、電力CISをご活用ください。
- 9.
まとめ:出力制御は「止める」から「活かす」へ
・ 出力制御は、電気が余る春秋の休日昼間に、同時同量を守るために太陽光・風力を止める措置。優先給電ルールで火力抑制、揚水・蓄電池充電、連系線、バイオマスの後に制御される
・ 2026年3月の東京エリア初実施で全10エリアに広がった。2026年度見通しは九州6.9%、東北4.0%。試算値であり、ルール区分とオンライン対応で実際の制御量は変わる
・ 補償の有無は旧ルール(30日)・新ルール(360時間)・無制限無補償の3区分。オンライン代理制御により、オフライン事業者は発電していても精算で差し引かれる
・ 2026年度末から2027年度末にかけて、FIT電源がFIP電源より先に制御される順番に変わる。オンライン化、蓄電池併設、FIP移行、自家消費が発電事業者の対策
・ 出力制御の時間帯は、需要家にとっては上げDRで安く使える時間帯、小売電気事業者にとっては調達・商品設計・電源調達・精算に関わる時間帯。余剰を活かす商品は、30分値・料金計算・精算のデータ基盤が前提
出力制御は、再エネが増えた電力システムで避けられない調整であり、制度は毎年更新されています。発電事業者は自分の発電所のルール区分とオンライン対応を確認して対策の順番を決め、需要家と小売電気事業者は「余った電気」を使う側・売る側として関わる。この両面で出力制御を捉えることが、再エネを止めずに活かす電力システムへの第一歩になります。
- 10.
参考・引用元
・ ※1 資源エネルギー庁「再生可能エネルギー出力制御の長期見通し等について」(2026年3月16日、第8回次世代電力系統ワーキンググループ 資料1):https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/008_01_00.pdf
・ ※2 資源エネルギー庁「なぜ、太陽光などの『出力制御』が必要になるのか?」:https://www.enecho.meti.go.jp/about/special/johoteikyo/qa_syuturyokuseigyo.html
・ ※3 資源エネルギー庁「再生可能エネルギー出力制御の短期見通し等について」(2025年12月24日、第6回次世代電力系統ワーキンググループ 資料1):https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/006_01_00.pdf
・ ※4 九州電力送配電「2025年度出力制御見通しについて」(2025年9月24日、第4回次世代電力系統ワーキンググループ 参考資料1-9):https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/004_s01_09.pdf
・ ※5 資源エネルギー庁「なるほど!グリッド 出力制御について」(経済的出力制御・オンライン代理制御の仕組みと精算):https://www.enecho.meti.go.jp/category/saving_and_new/saiene/grid/08_seisan.html
・ ※6 資源エネルギー庁「省エネ法(エネルギーの使用の合理化及び非化石エネルギーへの転換等に関する法律)」2023年4月施行の改正内容:https://www.enecho.meti.go.jp/category/saving_and_new/saving/enterprise/overview/
・ 日本卸電力取引所(JEPX)スポット市場 取引結果:https://www.jepx.jp/electricpower/market-data/spot/
2026年10月15日
この記事の著者
甲斐 博一
ユニファイド・サービス株式会社 CMO
グローバルIT企業における23年間のマーケティング経験に経営企画のスキルも加えB2B/B2Cともに経営とマーケティングを結び付けていくことをモットーとする。また、数多くのデジタルマーケティングおよびECの立ち上げや衰退ビジネスの立て直しも経験し、Webサイトを事業に貢献させてきた経歴を持つ。現在はユニファイド・サービスにて、B2B領域のビジネスにフォーカスし、CMOとしてマーケティングを推進すると同時に、新規事業計画と成長を支援する活動を並行して実践中。経営とマーケティング、事業企画、そしてリーダーシップを次世代に伝えていくための活動もライフワークとして行っている。
エネルギー関連記事

- PPAとは?電力売買の仕組みやメリット、新規ビジネス展開方法をわかりやすく解説

- 非化石証書とは?仕組みやメリット、調達方法をわかりやすく解説

- MDMS(メーターデータ管理システム)とは?機能やメリットなどわかりやすく説明
- デマンドレスポンス(DR)とは?仕組み・種類・報酬の受け取り方をわかりやすく解説

- エネルギーマネジメントシステム(EMS)とは?種類やメリット・電気小売事業者の役割を解説

- PPAモデルで太陽光発電を導入するには?仕組み・導入メリット・注意点をわかりやすく解説
- VPP(仮想発電所)とは? 仕組み・DRとの違い・ビジネスモデルをわかりやすく解説

- 電力システム改革とは?10年の成果・課題と今後の方向性
- 出力制御とは?発生の仕組み・拡大の背景と発電事業者の対策
- 産業用蓄電池とは?価格相場・補助金・導入メリットを法人向けに解説
- 系統用蓄電池ビジネス完全ガイド|蓄電所の収益モデルまで
- 電力アグリゲーターとは?特定卸供給事業の制度とビジネスモデル・参入要件・選び方